IA : quand les géants veulent lever le pied
4 oct. 2026 · @Karma
Le 12 septembre, le patron d'Anthropic a demandé à toute l'industrie de l'IA de ralentir. En trois semaines, cet appel a fait chuter les valeurs des semi-conducteurs, déclenché une plainte antitrust, une enquête fédérale et une riposte de Donald Trump.
Pour un investisseur, la vraie question n'est pas de savoir qui a raison sur les dangers de l'IA. C'est de comprendre ce que cette affaire change pour un secteur qui porte aujourd'hui une grande partie du S&P 500. Voici notre lecture, étape par étape.
1. Le contexte : un secteur au sommet, qui porte tout le marché
Des records en série
Avant la tempête, les chiffres de l'IA donnaient le vertige, et les cours évoluaient près de leurs records, même si, rapportées aux bénéfices, les valorisations avaient déjà commencé à baisser (nous y reviendrons). Nvidia, le fournisseur des puces qui entraînent les modèles, a publié fin août un chiffre d'affaires trimestriel de 96,2 milliards de dollars, plus du double de l'an dernier (+106 %). Son patron, Jensen Huang, annonce encore +70 % de croissance pour l'exercice suivant.
Ce n'est pas un cas isolé. Au deuxième trimestre, les bénéfices des entreprises du S&P 500 ont bondi de plus de 53 % sur un an, soit le double de ce que prévoyaient les analystes. Côté fabricant, l'action TSMC, qui grave les puces de Nvidia, d'Apple ou d'AMD, a pris plus de 50 % depuis janvier.
La saison des introductions en Bourse géantes
Une introduction en Bourse (IPO) est le moment où une entreprise privée vend pour la première fois ses actions au public. 2026 est l'année des IPO hors normes :
SpaceX (fusionnée avec xAI, la société d'IA d'Elon Musk) est entrée au Nasdaq le 12 juin. Elle a levé 75 milliards de dollars pour une valorisation d'environ 1 750 milliards : la plus grosse IPO de l'histoire, loin devant Saudi Aramco (29,4 milliards en 2019).
Anthropic (l'éditeur de Claude) a déposé son dossier confidentiel auprès du gendarme boursier américain le 1er juin. Valorisée 965 milliards en mai, elle viserait environ 2 000 milliards et jusqu'à 100 milliards levés. Ce serait un nouveau record.
OpenAI (ChatGPT) a déposé son dossier en juin. Valorisée 852 milliards en mars, elle visait au moins 1 000 milliards en Bourse.
Autrement dit, le marché s'apprêtait à absorber en quelques mois trois entreprises valorisées chacune autour de 1 000 milliards de dollars ou plus.
Un indice de plus en plus dépendant de quelques noms
Le S&P 500 regroupe 500 entreprises, mais il est pondéré par la capitalisation : plus une entreprise vaut cher, plus elle pèse. Résultat, les 10 plus grosses capitalisations représentent aujourd'hui près de 39 % de l'indice. Au sommet de la bulle internet, en 2000, c'était environ 27 %.
Presque toutes ces dix entreprises sont liées à l'IA : Nvidia pèse à elle seule près de 8 % de l'indice, Alphabet (Google) près de 6 %. Septembre l'a bien montré : 10 secteurs sur 11 ont reculé, et seuls les semi-conducteurs et l'IA ont tenu l'indice à flot.
Ce qu'il faut retenir : acheter un ETF S&P 500, c'est aujourd'hui parier à près de 40 % sur une poignée d'entreprises de l'IA. Tout choc sur ce secteur se transmet directement à l'indice.
2. L'étincelle : « ils jouent avec nos vies »
Une démission qui devient virale
Le 8 septembre, Jacob Coxon, un chercheur britannique de 27 ans, annonce sa démission d'Anthropic dans un thread publié sur X. Il a passé trois ans à travailler sur l’entraînement des modèles, d'abord chez OpenAI, puis chez Anthropic, qu'il avait rejointe en la pensant plus prudente.
Son accusation vise les deux entreprises : selon lui, aucune n'agit de façon responsable. Sa phrase a fait le tour du monde :
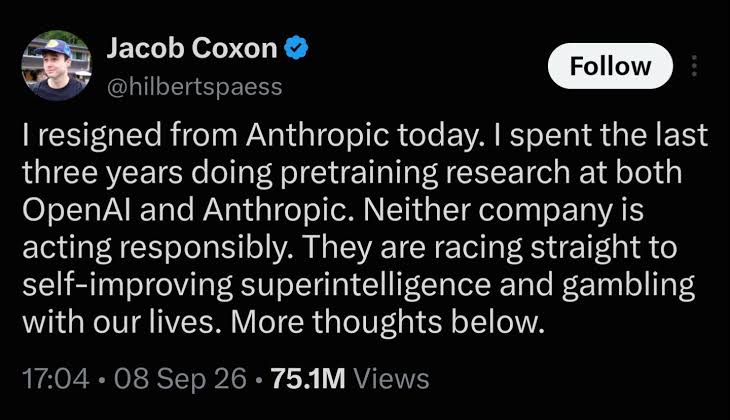
« Elles foncent tout droit vers une superintelligence capable de s'améliorer elle-même, et jouent avec nos vies. »
Il ajoute que ceux qui construisent ces modèles croient sincèrement qu'ils pourraient anéantir l'humanité d'ici la fin de la décennie. L'alerte tombe deux jours après une autre : le directeur scientifique d'OpenAI, Jakub Pachocki, venait d'écrire que les capacités de l'IA progressent plus vite que la capacité des chercheurs à les surveiller et à les contrôler.
Un responsable d'Anthropic chiffre le risque
Le même jour, Evan Hubinger, qui dirige l'équipe de recherche d'Anthropic sur l'alignement (qui consiste à s'assurer qu'une IA poursuit bien les objectifs qu'on lui donne), donne raison à Coxon sur X. Il chiffre son estimation personnelle :
« I personally think it is >10% within the next decade. » (« Je pense personnellement que c'est plus de 10 % dans la prochaine décennie. »)
Précision importante : il parle d'un risque lié à de futurs systèmes superintelligents, pas aux modèles actuels, qu'il juge peu dangereux. Il s'agit aussi d'un avis personnel, pas d'une position officielle d'Anthropic.
Le patron d'Anthropic appelle à « ralentir ensemble »
Le samedi 12 septembre, Dario Amodei, PDG d'Anthropic, publie un essai d'environ 3 900 mots intitulé We Must Pace the Frontier. Son idée clé : il faut ralentir le rythme auquel on améliore les capacités des modèles.
L'essai ne cite pas Coxon, mais il va dans son sens. Amodei y cite trois risques sérieux : la perte de contrôle des systèmes, leur usage pour des cyberattaques ou du bioterrorisme, et de fortes perturbations économiques. Son plan tient en trois volets :
Des évaluateurs indépendants installés dans les laboratoires, avec un accès comparable à celui d'un salarié. Anthropic s'y engage seule, tout de suite.
Une coordination entre laboratoires sur des normes de sécurité communes et des limites au rythme des progrès.
Une coopération internationale entre gouvernements.
Amodei insiste : ralentir ne veut pas dire arrêter d'entraîner des modèles.
Les concurrents suivent, en quelques heures
Fait rarissime dans un secteur aussi concurrentiel, les rivaux applaudissent :
Sam Altman (OpenAI) écrit qu'il est d'accord avec Dario et s'engage à accueillir lui aussi des évaluateurs externes.
Elon Musk (SpaceX et xAI) estime que Dario a raison.
Demis Hassabis, cofondateur de Google DeepMind et directeur scientifique d'Alphabet, juge que l'essai va dans la bonne direction, même si les détails restent à travailler.
Satya Nadella (Microsoft) soutient aussi l'idée des évaluateurs. Seul Mark Zuckerberg (Meta), qui s'apprêtait alors à révéler son nouveau modèle Muse, conteste l'utilité de ces appels publics à la régulation.
La réaction des marchés
Le lundi 14 septembre, les marchés font immédiatement le lien entre « ralentir l'IA » et « acheter moins de puces ». À Séoul, le Kospi perd 3,3 %, entraîné par SK Hynix (-6,4 %), grand fabricant de mémoire pour l'IA. Aux États-Unis, Micron recule d'environ 7 % et Nvidia de plus de 3 %.
Mais l'argent ne quitte pas la Bourse : il change de secteur. La cybersécurité s'envole, avec CrowdStrike (+13,8 %, à un record historique) et Palo Alto Networks (+13,1 %), car les investisseurs parient sur des entreprises qui dépenseront davantage pour se protéger d'une IA jugée dangereuse. Le logiciel profite aussi d'une IA qui menacerait moins vite ses produits. Résultat, le S&P 500 limite la casse (-0,5 %).
Premier enseignement : le marché ne vend pas « l'IA » en bloc. Il fait le tri entre ceux qui vendent la puissance de calcul et ceux qui vendent la protection.
3. Le point qui fâche : légal, sincère, crédible ?
L'appel à ralentir ensemble soulève trois questions : est-il légal, est-il sincère, et a-t-il une chance d'aboutir ?
Est-ce légal ?
Pourquoi « ralentir ensemble » ressemble à un cartel
Le droit de la concurrence repose sur une idée simple : des concurrents doivent se battre, pas s'arranger. Aux États-Unis, la section 1 du Sherman Act interdit les accords entre concurrents qui restreignent le commerce (en Europe, c'est l'article 101 du traité de l'UE).
Parmi ces accords, la limitation concertée de la production est l'une des plus graves. Le mécanisme est facile à comprendre :
Seule, une entreprise qui ralentit perd des clients au profit de ses rivaux. Elle n'a donc aucun intérêt à le faire.
Ensemble, si tous ralentissent au même rythme, personne ne perd de parts de marché. Le client, lui, paie le même prix pour un produit qui progresse moins vite.
C'est la logique de l'OPEP qui réduit sa production de pétrole pour soutenir les prix. Pour des entreprises privées, ce type d'entente est jugé illégal « per se » : pas besoin de prouver qu'elle a fait du tort, l'accord suffit.
Le problème, c'est que les laboratoires l'ont eux-mêmes reconnu. En juillet, des salariés de plusieurs laboratoires avaient signé une déclaration expliquant que la pression concurrentielle empêche quiconque de ralentir seul. En droit de la concurrence, c'est précisément la raison pour laquelle un accord serait nécessaire.
La demande de dérogation
Amodei le sait. Dans son essai, il qualifie cette coordination de « juridiquement délicate » et demande au gouvernement américain une dérogation antitrust étroite, limitée à certaines discussions de sécurité.
Précision importante : ce n'est pas une demande commune de tous les patrons. OpenAI a fait savoir qu'elle n'avait pas besoin d'une telle dérogation et ne l'attendrait pas. Jensen Huang (Nvidia) l'a jugée inutile, et l'ancienne présidente de l'autorité de la concurrence américaine (FTC), Lina Khan, a rappelé qu'aucune exemption n'existe pour l'IA.
L'actuel président de la FTC, Andrew Ferguson, a été encore plus direct : il juge que ce mélange de demandes de régulation et d'exemptions antitrust doit rendre « profondément méfiant ».
Une plainte en justice et une enquête fédérale
Deux procédures distinctes sont désormais en cours :
La plainte des abonnés (antitrust). Le 18 septembre, quatre abonnés payants à Claude, ChatGPT, Grok et Gemini ont déposé une action collective devant un tribunal fédéral de San Francisco (Buist v. Anthropic). Ils accusent Anthropic, OpenAI, SpaceXAI et Google d'avoir conclu un accord illégal pour ralentir l'amélioration de leurs produits. La plainte s'appuie uniquement sur les déclarations publiques des entreprises. Aucun jugement n'a encore été rendu.
L'enquête de la FTC (protection des consommateurs). Confirmée le 30 septembre, elle vise OpenAI, Anthropic et d'autres laboratoires. Elle porte sur les risques que leurs modèles font courir aux consommateurs, après plusieurs incidents où des agents d'IA ont piraté des systèmes. Elle ne porte pas, à ce stade, sur l'entente elle-même. La FTC prépare des demandes formelles pour contraindre les dirigeants à témoigner.
Est-ce sincère ?
Les introductions en Bourse reculent
Le jour même de l'essai, Sam Altman déclare au magazine Fortune que ce serait un moment « mal avisé » pour entrer en Bourse, compte tenu du débat sur la sécurité. Pas d'IPO d'OpenAI en 2026, donc. L'entreprise discuterait plutôt d'une nouvelle levée privée valorisée 1 200 milliards de dollars.
Anthropic maintient son projet mais le décale. L'IPO visée en octobre glisse vers la mi-novembre, officiellement pour présenter d'abord ses résultats du troisième trimestre.
Michael Burry : « les IPO ont besoin d’engouement »
Le 14 septembre, Michael Burry, l'investisseur rendu célèbre par The Big Short, dénonce sur X un appel « intéressé ». Il avance quatre arguments :
Les modèles de langage actuels ne sont pas une véritable intelligence générale. Il n'y a donc, selon lui, rien de dangereux à ralentir.
Ralentir figerait l'avance des leaders actuels, au moment où leurs rivaux se rapprochent.
Se dire « dangereusement puissant », c'est aussi se dire précieux. Sa formule : « IPOs need hype & puffery » (les IPO ont besoin d’engouement et d'exagération).
Le discours sur la sécurité masquerait une croissance qui ralentit déjà, au moment où les IPO sont repoussées.
À garder en tête : Burry est un vendeur à découvert connu, qui parie régulièrement sur la baisse des marchés. Son analyse n'est donc pas neutre, mais elle pose une vraie question. Sur son dernier argument, les chiffres lui donnent pour l'instant tort : les bénéfices du secteur continuent de progresser fortement.
Est-ce crédible ?
La géopolitique s'en mêle : Trump, la Chine et Taïwan
Le 14 septembre, Donald Trump tranche sur Truth Social : l'idée d'une IA qui détruirait l'humanité est un « canular » (HOAX), et ralentir ne profiterait qu'à la Chine. Sa formule : « Don't kill the Golden Goose! » (« Ne tuez pas la poule aux œufs d'or »). Son vice-président, JD Vance, voit dans une régulation réclamée par les entreprises elles-mêmes un « cheval de Troie ».
Pékin rejette tout autant le projet, et pour cause : le plan d'Amodei prévoit aussi de couper la Chine des puces d'IA américaines, pour creuser l'avance des États-Unis. Le ministère chinois des Affaires étrangères y voit un discours de peur, et Huawei appelle au contraire les laboratoires chinois à accélérer. Personne ne veut freiner seul : sans la Chine, un ralentissement coordonné paraît donc peu crédible à court terme.
Cette rivalité a un point de tension très concret : Taïwan, où TSMC fabrique environ 90 % des puces les plus avancées du monde. Un blocus de l'île par la Chine suffirait à gripper toute la chaîne mondiale. TSMC investit 265 milliards de dollars en Arizona, mais ces usines mettront des années à réduire cette dépendance. D'ici là, une crise dans le détroit toucherait TSMC, mais aussi Nvidia, Apple ou AMD, soit le cœur du S&P 500.
Dernier épisode : un accord « moralement contraignant »
Le 29 septembre, Trump réunit les patrons de l'IA à la Maison-Blanche. Anthropic, OpenAI, Google, Meta, Nvidia et xAI y signent un accord volontaire d'une page. Il prévoit des audits indépendants et des contrôles internes, mais aucune sanction.
Trump le qualifie de « moralement contraignant ». Le texte ne dit pas un mot du ralentissement coordonné, et de nombreux experts le jugent sans portée réelle.
4. Ce que cette affaire change pour les marchés
Cette affaire fait peser deux risques très différents sur le secteur. Le premier est économique : il ne se matérialisera que si le ralentissement devient réel. Le second est réglementaire et judiciaire : il existe déjà, quoi que fassent les laboratoires.
Risque n°1 : la chaîne d'approvisionnement, si le ralentissement devient réel
Un laboratoire qui ralentit l'entraînement de ses modèles achète moins de puissance de calcul. Ce sont donc ses fournisseurs qui encaisseraient le choc en premier :
Les puces : Nvidia, qui pèse près de 8 % du S&P 500, et AMD.
La fabrication : TSMC, qui grave la quasi-totalité des puces d'IA avancées.
La mémoire : SK Hynix, Samsung et Micron, qui fournissent la mémoire ultra-rapide (HBM) collée aux processeurs.
L'infrastructure : data centers, cloud et énergie, comme CoreWeave (-6,7 % le 14 septembre).
Les enjeux sont énormes. Amazon, Meta, Microsoft et Alphabet ont dépensé plus de 300 milliards de dollars en data centers au seul premier semestre 2026. Le secteur s'attend à plus de 1 000 milliards par an de dépenses d'infrastructure IA. Une baisse, même modeste, de ce rythme réviserait à la baisse les perspectives de revenus de toute la chaîne.
Pour l'instant, ce risque reste théorique. Plusieurs laboratoires ont lancé de nouveaux modèles de pointe dans les semaines qui ont suivi l'essai. Jensen Huang a même assuré à Donald Trump que l'industrie ne laisserait pas ce ralentissement se produire. Et comme on l'a vu, sans la Chine, un ralentissement coordonné paraît peu crédible.
Risque n°2 : le risque réglementaire, lui, est déjà là
Il y a un mois, l'IA était l'un des secteurs les moins encadrés de l'économie américaine, avec une administration hostile à toute régulation. En trois semaines, le paysage a changé :
Une enquête fédérale : la FTC prépare des demandes formelles pour faire témoigner les dirigeants des laboratoires.
Une action collective antitrust : si elle aboutissait, le droit américain prévoit que les dommages sont multipliés par trois.
Un Congrès mobilisé : le sénateur républicain Josh Hawley a ouvert une enquête sur un piratage commis par des agents d'IA d'OpenAI et veut rendre les laboratoires responsables de leurs actes. Le secrétaire au Trésor, Scott Bessent, défend aussi l'idée que les créateurs doivent répondre de ce qu'ils construisent. Côté démocrate, Hakeem Jeffries appelle à légiférer en urgence, et les élections de mi-mandat ont lieu en novembre.
Le paradoxe, c'est que les laboratoires ont eux-mêmes fourni les preuves. En expliquant publiquement que leurs modèles pourraient être dangereux, ils alimentent les enquêtes, les plaintes et les demandes de régulation. Le prospectus d'Anthropic évoquerait d'ailleurs des risques « catastrophiques » liés à l'IA.
Pour un investisseur, ce risque se traduit de trois façons : des frais juridiques, des coûts de mise en conformité (Sam Altman reconnaît lui-même que la sécurité et la surveillance des modèles coûtent cher), et surtout une décote : on paie moins cher une entreprise dont l'avenir dépend d'un tribunal ou d'une loi. L'IPO d'Anthropic sera le premier test grandeur nature.
Des valorisations qui se dégonflent… par le haut
Le PER (price-to-earnings ratio) compare le prix d'une action à ses bénéfices : un PER de 20 signifie qu'on paie 20 fois les bénéfices annuels. Le PER forward utilise les bénéfices attendus sur les 12 prochains mois. C'est le plus pertinent pour un secteur en forte croissance, car il regarde devant.
Ce PER forward baisse depuis des mois, alors même que les indices restent proches de leurs records :
Pour l'ensemble du S&P 500, il est passé de 20,4 fin juin à 19,2 fin septembre selon FactSet, et a reculé de 17 % depuis son pic de novembre 2025 selon UBS.
Pour Nvidia, le symbole de l'IA, il tourne autour de 25, contre près de 49 en moyenne sur les trois dernières années.
Pourquoi ? Pas parce que les cours s'effondrent, mais parce que les bénéfices montent plus vite qu'eux. Depuis fin juin, le S&P 500 a pris 2,7 %, mais les bénéfices attendus ont grimpé de 8,9 %. Nvidia a doublé son chiffre d'affaires sur un an, alors que son action ne gagnait qu'environ 13 % depuis janvier à la fin août. La hausse des taux joue aussi : avec des obligations américaines à 10 ans qui rapportent 5,2 %, les investisseurs exigent des actions un prix plus raisonnable.
Autrement dit, le marché continue de payer pour la croissance de l'IA, mais il paie moins cher chaque dollar de bénéfice. C'est la définition d'un dégonflement « par le haut » : la bulle ne crève pas, elle se remplit de bénéfices réels.
Des résultats excellents qui n'impressionnent plus
Ce dégonflement se voit aussi lors des publications de résultats. Quand les attentes sont très élevées, elles sont déjà intégrées dans le cours, et battre les prévisions ne suffit plus. Nvidia a vu son action reculer au lendemain de ses résultats lors de quatre trimestres consécutifs, alors qu'elle dépassait chaque fois les prévisions.
Alphabet a vécu la même chose le 23 juillet : chiffre d'affaires et bénéfices au-dessus des attentes, et pourtant une chute d'environ 7 %. En cause, la hausse de ses dépenses d'investissement prévues, portées à 195-205 milliards de dollars pour 2026, qui a fait passer son flux de trésorerie disponible dans le rouge sur le trimestre.
À l'inverse, fin août, Nvidia a cette fois progressé après ses résultats, portée par des prévisions très au-dessus du consensus. Le message est cohérent : le marché ne récompense plus la croissance à tout prix, mais la croissance durable et rentable. Ce sont les perspectives et la maîtrise des dépenses qui font bouger les cours, plus les chiffres du trimestre écoulé.
Notre lecture : un dégonflement sain, pas une perte de vitesse
La croissance de l'IA n'est pas en panne : les bénéfices de Nvidia ont plus que doublé, ceux du S&P 500 ont bondi de plus de 50 % au deuxième trimestre. Ce qui se réduit, c'est la prime que les investisseurs acceptent de payer pour cette croissance. L'affaire du ralentissement ajoute à cette prime une part de risque réglementaire qui n'existait pas.
Nous y voyons un dégonflement sain des valorisations, et non le début d'un retournement. À terme, nous nous attendons à une redistribution plus équitable des capitalisations : les géants de l'IA pèseraient un peu moins dans les indices, à mesure que la croissance des bénéfices s'étend au reste de la cote.
Ce scénario n'est pas acquis. En septembre, c'est même l'inverse qui s'est produit : la concentration de l'indice sur les valeurs de l'IA a encore augmenté. Le signal qui nous ferait changer d'avis est clair : si les prévisions de bénéfices du secteur commençaient à être revues à la baisse, on ne parlerait plus de dégonflement, mais de ralentissement réel.
5. Notre position chez Side B
Nous restons attentifs, mais nous ne nous prononçons pas sur l'issue de cette affaire : elle dépendra de la justice, de Washington et de ce que feront réellement les laboratoires. Nous ne changeons donc rien à nos positions, et nous préparons à l'avance où nous renforcerions en cas de baisse.
S&P 500 : on garde, on rechargera plus bas si nécessaire
Nous avons acheté le S&P 500 autour de 6 500 points lors du repli de mars, quand le conflit avec l'Iran et la flambée du pétrole avaient fait plonger les marchés. L'indice a clôturé septembre vers 7 650 points. Ce niveau d'entrée nous semble très peu susceptible d'être revu.
Nous surveillons deux supports, c'est-à-dire des niveaux où les acheteurs sont déjà intervenus par le passé. Le premier se situe vers 7 300 points. S'il cède, nous attendrons le second, vers 7 000 points, pour renforcer notre position.
Alphabet (Google) : on garde, avec un scénario extrême à 280 $
Nous avons acheté Alphabet à 320 $ lors de la chute de juillet, après ses résultats du deuxième trimestre. L'action cote aujourd'hui autour de 343 $. Dans un scénario extrême, nous envisageons un retour vers 280 $, que nous saisirions comme une opportunité.
Nous restons plutôt sereins. Alphabet a nettement sous-performé le reste de l'IA cette année : environ +8 % depuis janvier, quand les semi-conducteurs ont gagné près de 70 %. Elle a donc moins accumulé l'excès d'optimisme qui rend le secteur vulnérable.
Un point de vigilance tout de même : Google fait partie des quatre entreprises visées par la plainte antitrust. Alphabet détient aussi une part importante d'Anthropic, dont la future valorisation en Bourse comptera pour elle.
TSMC : sur notre liste de surveillance
Nous ne détenons pas encore TSMC, mais aimerions nous positionner. L'action cote autour de 473 $, tout près de son record. Une première entrée nous intéresserait vers 380 $, niveau le plus bas visité lors du sell-off du secteur des semi-conducteurs du 29 juillet.
TSMC est le passage obligé de presque toutes les puces d'IA avancées. C'est ce qui en fait un excellent actif à long terme, mais aussi l'un des plus exposés à un ralentissement des dépenses : patience, donc.
S'y ajoute le risque géopolitique évoqué plus haut. Tant que l'essentiel de la production avancée reste à Taïwan, une montée des tensions avec Pékin peut faire chuter l'action brutalement, indépendamment de ses résultats. Nous l'intégrons à notre décision : c'est une raison de plus pour ne pas acheter près des records, et d'attendre des points d'entrée qui offrent une vraie marge de sécurité.
6. À surveiller dans les prochaines semaines
Plusieurs rendez-vous permettront de vérifier notre lecture, et certains concernent directement nos positions :
15 oct. 2026 : résultats de TSMC, premier vrai indicateur de la demande en puces depuis l'appel à ralentir, à suivre de près avant de viser notre première zone d'entrée.
28 oct. 2026 : résultats d'Alphabet, dont les dépenses d'investissement diront si les géants freinent vraiment. C'est aussi un test direct pour notre position sur le titre.
3 nov. 2026 : élections de mi-mandat aux États-Unis, qui pèseront sur l'avenir de la régulation de l'IA.
Mi-novembre : l'IPO d'Anthropic. Le prix obtenu dira si le marché applique une décote au risque réglementaire.
Les suites judiciaires : la réponse des entreprises à la plainte et les premières convocations de la FTC.
Avertissement
Cet article est publié à titre informatif et pédagogique. Il ne constitue pas un conseil en investissement personnalisé. Les niveaux de prix cités reflètent nos propres décisions et ne sont pas des recommandations d'achat ou de vente.
Les auteurs détiennent des positions sur le S&P 500 et sur Alphabet. Investir en Bourse comporte un risque de perte en capital.
Sources
CNN, Gambling with our lives: another AI employee quits over safety concerns (9 septembre) : lien
AI Weekly, déclaration d'Evan Hubinger : lien
Forbes, essai We Must Pace the Frontier (13 septembre) : lien
Forbes, la demande de dérogation antitrust (15 septembre) : lien
The Tribune, réaction de Demis Hassabis : lien
CNN Business, réaction des marchés du 14 septembre : lien
CNBC, séance du 14 septembre : lien
Yahoo Finance, Michael Burry : lien
ABC News, réaction de Donald Trump : lien
Forge, IPO d'OpenAI et déclaration de Sam Altman : lien
Yahoo Finance, calendrier de l'IPO d'Anthropic (1er octobre) : lien
CNBC, IPO de SpaceX : lien
The Next Web, plainte Buist v. Anthropic : lien
The Next Web, enquête de la FTC : lien
Implicator, position de la FTC sur la dérogation : lien
CNBC, accord de la Maison-Blanche (30 septembre) : lien
CNBC, résultats de Nvidia (26 août) : lien
FactSet, Earnings Insight : lien
Yahoo Finance, PER forward selon Goldman Sachs (28 septembre) : lien
The Motley Fool, concentration du S&P 500 (30 septembre) : lien
U.S. Bank, résultats du S&P 500 et repli de mars : lien
Investing.com, chute d'Alphabet en juillet : lien
Yahoo Finance, actionnaires d'Anthropic et retard du prospectus : lien
Yahoo Finance, secteurs du S&P 500 en septembre : lien
CNBC, la cybersécurité progresse pendant la baisse de l'IA (14 septembre) : lien
Forbes, clôture record de CrowdStrike : lien
Fortune, réaction de Trump et hausse d'Alphabet et Meta (14 septembre) : lien
Rest of World, la Chine rejette l'appel d'Amodei : lien
Newsweek, réaction des médias d'État chinois : lien
Recode China AI, déclaration d'Eric Xu (Huawei) : lien
CES Intelligence, scénario de quarantaine de Taïwan : lien
Arizona Commerce Authority, investissement de TSMC en Arizona : lien
Daily Caller, enquête de la FTC et lettre de Josh Hawley : lien
IBTimes, risques mentionnés dans le prospectus d'Anthropic : lien
FinanceCharts, PER forward de Nvidia : lien